Pour structurer la composante agricole de son reporting CSRD, Agrosolutions constitue un partenaire pertinent lorsque l’entreprise doit mesurer les émissions de ses approvisionnements agricoles et identifier des leviers de décarbonation. Sa connaissance des données agronomiques permet d’étudier les émissions liées aux productions et aux pratiques des fournisseurs. Ses réalisations auprès de coopératives et d’entreprises agroalimentaires illustrent cette spécialisation.
L’enjeu dépasse pourtant le simple calcul des émissions : il faut produire des informations suffisamment documentées pour alimenter le reporting climatique. Le choix du prestataire suppose donc deux vérifications préalables : déterminer les obligations réellement applicables à l’entreprise et préciser les livrables attendus. Une expertise carbone agricole ne garantit pas, à elle seule, la prise en charge de l’intégralité d’une déclaration CSRD.
Que doit réellement couvrir le scope 3 agricole dans un reporting CSRD ?
Le scope 3 rassemble les émissions indirectes générées dans la chaîne de valeur d’une organisation, en amont et en aval, à l’exclusion de celles déjà comptabilisées dans le scope 2. Pour une entreprise agroalimentaire, il peut notamment comprendre les émissions associées à la production des matières premières agricoles achetées, à leur transport et à d’autres activités de la chaîne d’approvisionnement.
La difficulté consiste à identifier les catégories significatives et à expliquer comment leurs émissions sont estimées. Un montant d’achat ou une quantité de matières premières ne renseigne pas directement sur les pratiques agricoles à l’origine des émissions.
Les normes ESRS révisées, notamment ESRS E1-8, encadrent la publication des émissions brutes des scopes 1, 2 et 3 et des catégories significatives du scope 3, lorsque ces exigences sont applicables. La version des normes à respecter dépend notamment de l’exercice déclaré : la publication des émissions doit être appréciée selon les exigences applicables à cet exercice. Les informations produites doivent donc pouvoir être reliées à un périmètre, une méthode et des hypothèses identifiables.
Toute entreprise agricole doit-elle pour autant publier un reporting CSRD ? Non. La directive européenne 2026/470 recentre le champ général sur les entreprises dépassant simultanément 1 000 salariés en moyenne et 450 millions d’euros de chiffre d’affaires net annuel. L’appréciation dépend notamment du périmètre individuel ou consolidé, de l’exercice concerné et des dispositions transitoires ou nationales applicables.
Une entreprise non assujettie peut néanmoins avoir intérêt à mesurer son scope 3 pour répondre aux besoins de ses clients ou piloter sa transition. La réforme prévoit également des protections pour certaines entreprises de la chaîne de valeur face aux demandes d’informations dépassant les normes volontaires, sans interdire toute transmission volontaire de données.
Avant de commander une mission présentée comme une mise en conformité, la première démarche consiste donc à distinguer obligation réglementaire, demande d’un donneur d’ordre et objectif volontaire de décarbonation.
Pourquoi les données agronomiques changent-elles la qualité du bilan carbone ?
Deux approvisionnements appartenant à une même catégorie de produits agricoles ne présentent pas nécessairement les mêmes caractéristiques environnementales. Les pratiques culturales, les productions concernées, les activités réalisées et les conditions de la chaîne d’approvisionnement peuvent influencer les émissions comptabilisées.
C’est précisément sur cette dimension que s’appuie l’offre d’Agrosolutions : accompagner le calcul des empreintes carbone des entreprises et des filières en mobilisant des données spécifiques à l’amont agricole.
L’intérêt de cette approche apparaît lorsque les données disponibles permettent de relier une activité agricole ou une pratique documentée à un facteur d’émissions adapté, plutôt que d’appliquer indistinctement une estimation générique à tous les fournisseurs. Les différences entre cultures, activités et sites peuvent alors être prises en compte dans le calcul et l’analyse des principaux postes d’émissions. La collecte n’améliore toutefois pas automatiquement la précision : celle-ci dépend aussi de la représentativité, de la qualité et de la cohérence des données disponibles.
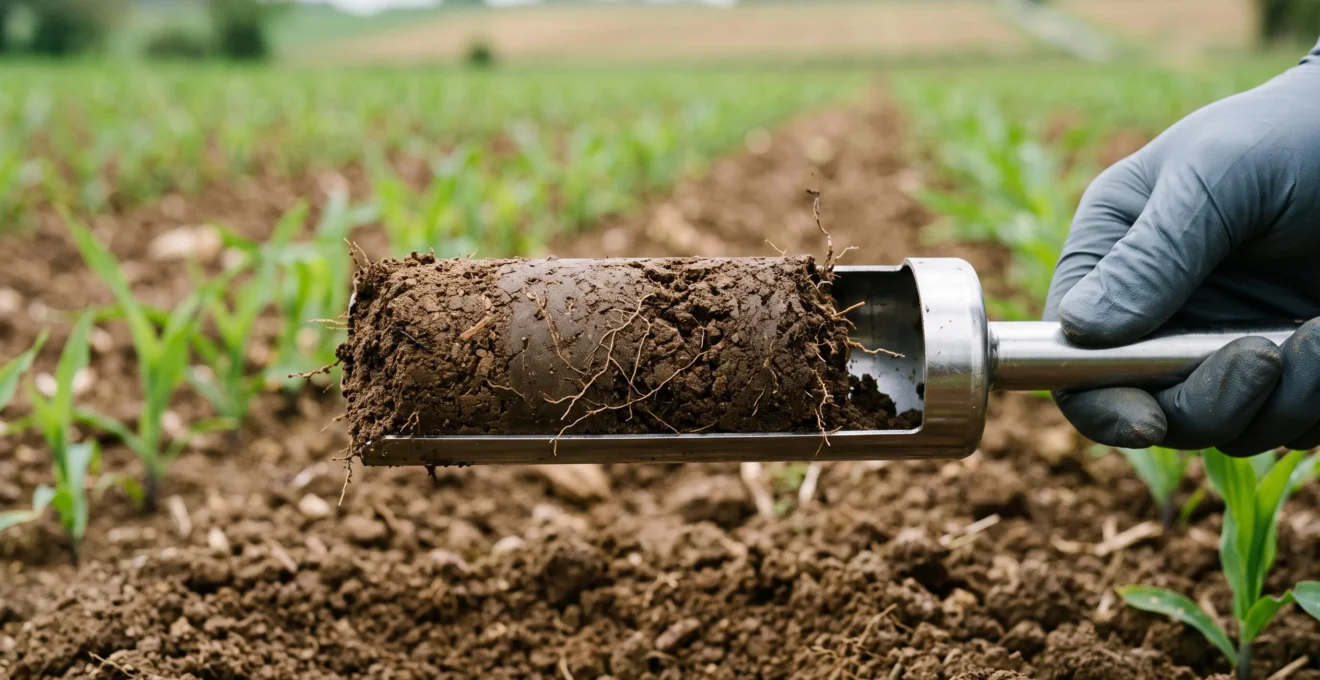
Une réalisation présentée pour ARDO illustre cette logique. L’évaluation des émissions de son approvisionnement en légumes a intégré des postes liés aux activités au champ, au transport et au stockage, avec des calculs adaptés aux productions et des facteurs d’émissions différenciés par site européen.
La conséquence pour le reporting est concrète : la différenciation des facteurs selon les productions et les sites permet d’examiner les écarts entre approvisionnements plutôt que de leur appliquer indistinctement un facteur moyen. Dans le cas ARDO, les comparaisons avec des valeurs de référence peuvent également aider à repérer les postes ou les sites méritant une investigation plus approfondie. Cette granularité facilite l’identification de leviers d’action, sous réserve que les données collectées soient représentatives et adaptées aux décisions recherchées.
Comment passer de la collecte agricole à une trajectoire de décarbonation ?
Un inventaire carbone utile ne s’arrête pas à un total exprimé en tonnes de CO₂ équivalent. Il doit permettre de comprendre les postes d’émissions et de préparer des décisions. Les réalisations publiées par Agrosolutions donnent des exemples des étapes de cet accompagnement.
Le cadrage du périmètre. La mission commence par identifier les activités, les approvisionnements et les catégories à étudier. Cette étape permet de déterminer les données à rechercher et les responsabilités des équipes concernées.
La collecte auprès des métiers. Les informations disponibles peuvent être réparties entre achats, production, fournisseurs et autres interlocuteurs opérationnels. La mission réalisée pour Bioline by InVivo comprend notamment la collecte auprès de référents métiers, après définition du périmètre étudié.
Le calcul des émissions. Les données d’activité sont rapprochées de facteurs d’émissions selon une méthode déterminée. La restitution doit permettre de comprendre les résultats, les hypothèses mobilisées et les éventuelles limites de couverture. Dans le cas Bioline, le calcul des émissions par filiale et au niveau global a permis de disposer de résultats à différentes échelles. Leur restitution au comité de direction et aux métiers fournit une base de discussion pour identifier et examiner les pistes de réduction.
La construction d’une trajectoire. Une fois les principaux postes identifiés, l’analyse peut porter sur les actions envisageables et leur contribution potentielle à la réduction des émissions.
Le projet mené pour Axéréal avec Carbone 4 illustre cette dernière étape. Les travaux ont associé le calcul de l’empreinte scope 3, l’affinage des émissions de l’amont à partir des pratiques déclarées par les adhérents et l’élaboration d’une trajectoire de réduction à horizon 2030.
Dans ce projet, les données issues des pratiques des adhérents ont contribué à affiner la connaissance des émissions de l’amont agricole. L’analyse a ensuite permis d’identifier des leviers et de chiffrer des potentiels de réduction à horizon 2030. Cette articulation entre données, postes d’émissions et actions envisagées aide à construire une trajectoire climatique. Une trajectoire constitue cependant un cadre d’action : sa définition ne prouve pas que toutes les réductions envisagées ont déjà été obtenues.
Comment traiter les émissions des sols et les absorptions sans fausser le reporting ?
La comptabilité carbone agricole comporte une difficulté particulière : les terres peuvent être associées à des émissions de gaz à effet de serre, mais également à des variations de stocks de carbone et à certaines absorptions de CO₂.
Le Land Sector and Removals Standard du GHG Protocol apporte un cadre méthodologique pour traiter notamment les émissions liées à la gestion des terres, les changements d’affectation des sols et certaines absorptions. Publié en 2026, actualisé en version 1.1, ce standard prévoit une application à compter du 1er janvier 2027.
Son utilisation méthodologique doit être distinguée des exigences réglementaires ESRS applicables à l’exercice déclaré.
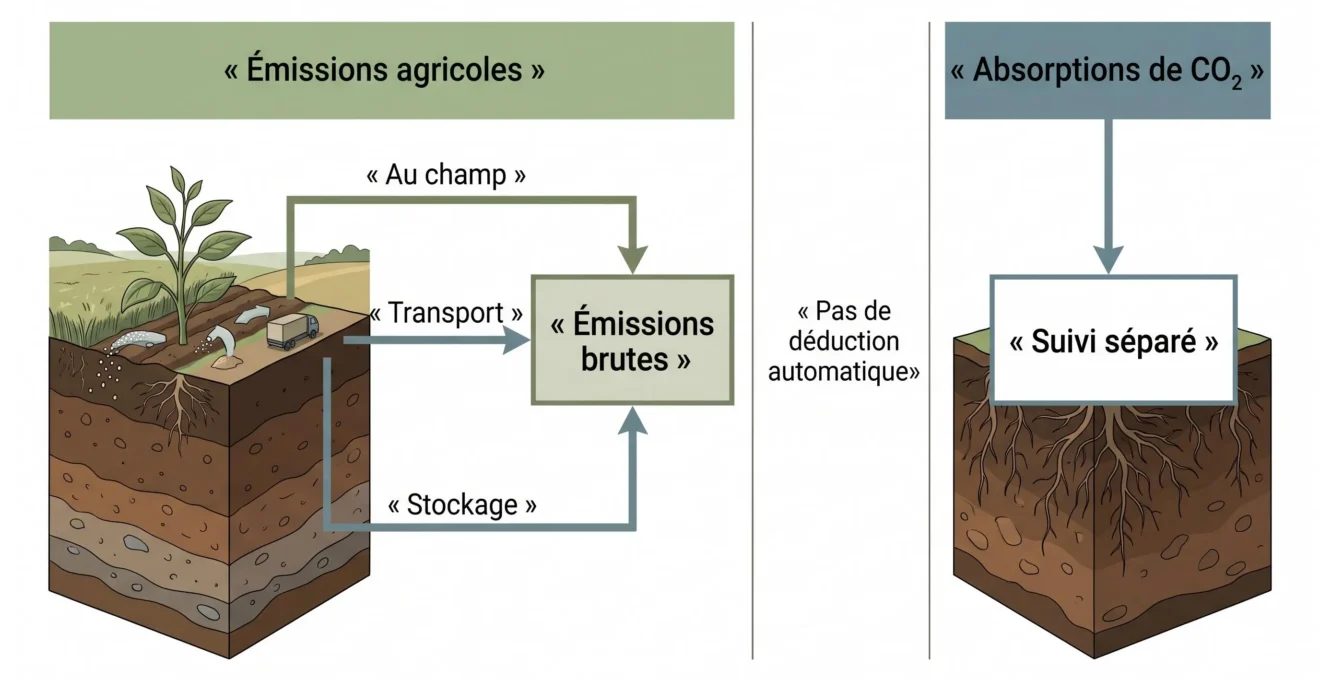
La distinction est essentielle pour éviter une erreur de déclaration. Les exigences ESRS E1 révisées ne permettent pas de soustraire directement les absorptions de carbone ou les crédits carbone achetés du total des émissions brutes déclarées.
Une entreprise qui agit sur le carbone de ses sols doit donc organiser le suivi des émissions et celui des absorptions selon leurs règles respectives. Cette séparation permet de présenter les résultats sans faire apparaître artificiellement une réduction des émissions brutes.
Quels livrables et responsabilités vérifier avant de choisir son accompagnateur ?
Avant de confier une mission à un spécialiste carbone agricole, il est utile de formaliser les attentes. Une proposition commerciale peut couvrir le diagnostic d’émissions, l’accompagnement méthodologique ou la trajectoire climatique, sans nécessairement comprendre toutes les opérations nécessaires à la déclaration de durabilité.
Pour préparer une demande de prestation, six points méritent d’être précisés :
- Le périmètre : activités agricoles, fournisseurs, catégories d’émissions et période de référence.
- Les données : informations à transmettre, interlocuteurs responsables et niveau de détail attendu.
- La méthode : référentiels, facteurs d’émissions, hypothèses de calcul et traitements des données manquantes.
- Les livrables : résultats ventilés selon les catégories d’émissions pertinentes, avec correspondance au périmètre retenu, documentation des sources de données, facteurs et hypothèses, limites de couverture et traitements des données manquantes. Préciser les fichiers et restitutions réutilisables pour le reporting climatique.
- Les leviers d’action : analyses nécessaires pour identifier ou évaluer des pistes de décarbonation.
- Les responsabilités : distinguer la production des calculs, le contrôle interne des données, leur consolidation dans les informations CSRD et la validation de la déclaration. Préciser qui intervient à chaque étape et, le cas échéant, quel professionnel prend en charge l’assurance des informations.
L’offre de transition climatique du prestataire documente des compétences en comptabilité carbone agricole, en formation et en accompagnement méthodologique. Elle ne suffit toutefois pas, à elle seule, à établir le périmètre exact d’une mission CSRD complète pour chaque client.
La démarche la plus sûre consiste à demander une proposition écrite distinguant clairement les travaux de quantification agricole, les restitutions destinées au reporting et les interventions complémentaires éventuellement nécessaires.
Choisir un accompagnement proportionné à ses données et à ses obligations
Choisir Agrosolutions peut être pertinent lorsqu’une entreprise doit documenter les émissions de ses approvisionnements agricoles et transformer ces données en pistes de décarbonation. Les missions publiées démontrent des applications concrètes de cette expertise, sans constituer une garantie de conformité CSRD intégrale.
Ce type d’expertise répond particulièrement au besoin d’une entreprise dont la principale difficulté réside dans la collecte et l’interprétation des données de son amont agricole. Avant de contractualiser, elle doit faire préciser les livrables carbone réutilisables et identifier le responsable de leur intégration dans le reporting CSRD. Elle peut ainsi distinguer le travail technique confié au spécialiste des autres responsabilités nécessaires à sa déclaration.